Banco Itaú: Conta, Cartão e +

- 1.08M Avaliações
- 4,8
- Downloads
- 100.000.000+
 Análise de Mobxio
O Pix é a parte que melhor mostra como o Banco Itaú pode simplificar uma rotina financeira: a transferência não fica isolada de todo o resto. Depois de pagar alguém, você pode voltar à conta e conferir o efeito daquela movimentação no saldo. Para mim, esse encadeamento importa mais do que apenas ter muitos serviços reunidos: ele ajuda a tomar decisões cotidianas com um pouco mais de contexto.
Esse benefício funciona melhor quando a pessoa já usa o Itaú como banco principal ou quer passar a fazê-lo. Se sua necessidade é somente enviar dinheiro de vez em quando, um serviço de pagamentos mais enxuto pode ser suficiente. A escolha depende menos da quantidade de recursos e mais de quantas tarefas você realmente quer concentrar ali.
O hábito que torna a integração útil
Um jeito prático de aproveitar o app é criar uma sequência curta: conferir o saldo, fazer o Pix e voltar à movimentação para confirmar que a operação aparece como esperado. Não é preciso transformar cada pagamento em uma auditoria; a ideia é usar a proximidade entre as funções para evitar que transferir e acompanhar o dinheiro virem tarefas completamente separadas.
Também vale distinguir uma transferência planejada de uma feita sob pressão. Se alguém pede pagamento imediato, pare por alguns segundos para conferir destinatário e valor. Esse cuidado é simples, mas se torna especialmente relevante quando você já está acostumado a repetir a mesma operação e tende a agir no automático. A facilidade de navegar não deve virar pressa para confirmar.
O aplicativo é gratuito, desenvolvido pelo Itaú Unibanco S. A. e classificado para todas as idades. No Android, a versão 7.151.4 exige sistema 8.0 ou superior. A avaliação média é de 4,8, com cerca de 5,9 milhões de avaliações, e o app ultrapassou 100 milhões de instalações. Esses números ajudam a entender sua presença, mas não dizem se a organização das funções será confortável para cada pessoa.
Uma rotina bancária com mais contexto
Eu gosto de pensar na integração entre conta, Pix e cartão como uma forma de enxergar melhor o caminho do dinheiro, não como uma promessa de que tudo se resolve sozinho. Nesta seção, vale observar como esse contexto pode orientar pequenas escolhas do dia a dia e ajudar a decidir quais consultas merecem virar hábito.
Uma conta como ponto de partida
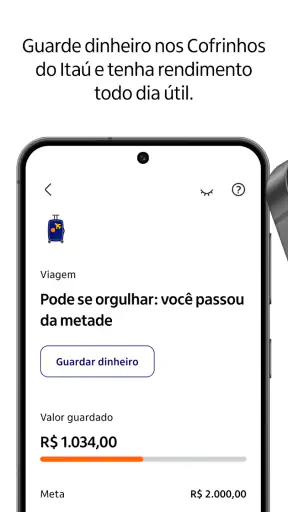
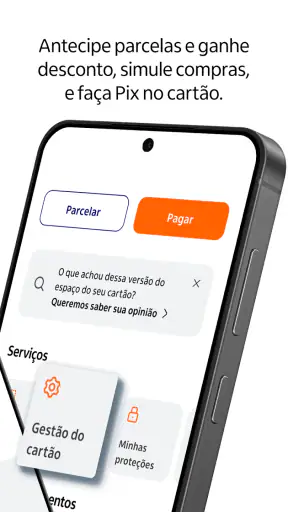
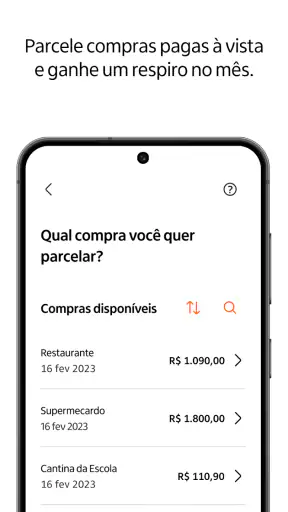
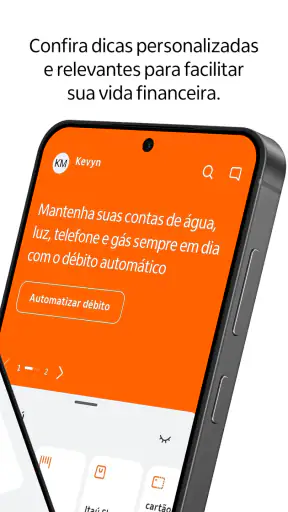
O recurso que melhor define a experiência é a possibilidade de concentrar diferentes frentes financeiras no aplicativo: conta, cartão de crédito, Pix, investimentos e empréstimos aparecem dentro de uma mesma proposta. Na prática, isso é útil porque a vida financeira raramente se limita a uma única tarefa. Você pode precisar conferir uma movimentação, pagar alguém e depois olhar o cartão, sem trocar de serviço a cada etapa.
O ganho não é necessariamente fazer tudo mais rápido em qualquer situação. É reduzir a fragmentação. Quando as informações e operações que você usa com frequência ficam sob o mesmo acesso, torna-se mais simples criar o hábito de consultar a conta antes de tomar uma decisão. Para quem já é cliente do Itaú, essa integração tende a fazer mais sentido do que para alguém que procura apenas uma carteira digital para pagamentos pontuais.
Também considero importante separar conveniência de controle. Reunir serviços ajuda a acompanhar a rotina, mas não organiza automaticamente o orçamento. Ainda cabe ao usuário conferir lançamentos, entender os gastos no cartão e avaliar se um empréstimo ou investimento é adequado. O aplicativo pode servir como ponto de consulta; a decisão financeira continua sendo sua.
O Pix dentro do fluxo do dia
Um cenário bem comum mostra onde a proposta pode ajudar: você está resolvendo uma despesa compartilhada, precisa transferir sua parte e, em seguida, quer conferir se o saldo continua compatível com os pagamentos próximos. Fazer essas etapas no ambiente do próprio banco evita abrir vários aplicativos só para completar uma tarefa simples e depois verificar o resultado.
Meu conselho é tratar o Pix como uma operação que merece uma pausa, mesmo quando parece rotineira. Antes de confirmar uma transferência, confira os dados do destinatário e o valor na tela. A familiaridade pode levar a tocar rápido demais, sobretudo quando alguém está esperando o pagamento. O app facilita o caminho, mas a conferência continua sendo uma boa defesa contra erros de digitação ou escolhas apressadas.
Essa lógica também vale para pagamentos recorrentes ou despesas divididas. Em vez de confiar na memória, vale consultar a movimentação depois e manter uma rotina de revisão. A vantagem de ter a operação no banco é poder relacionar o pagamento ao restante da conta; a desvantagem é que a simplicidade do fluxo não substitui uma visão planejada das contas do mês.
Cartão e cashback sem perder o contexto
O cartão de crédito e o cashback ampliam o interesse do aplicativo para quem quer acompanhar compras e benefícios no mesmo espaço em que consulta a conta. Ainda assim, eu não usaria cashback como justificativa para comprar algo que não estava nos planos. O retorno só tem valor quando a compra já faz sentido, e as condições de cada benefício devem ser verificadas no próprio serviço antes de contar com ele.
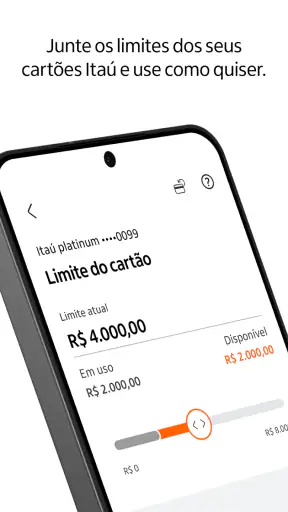
Uma prática útil é conferir o cartão depois de uma compra relevante, em vez de esperar até o fechamento para lembrar onde o dinheiro foi. Isso pode ajudar a perceber cobranças inesperadas ou gastos que se acumulam. A contrapartida é que acompanhar o cartão no app exige disciplina: ter as informações disponíveis não significa que você vá olhar para elas com regularidade.
Também não presumiria que toda pessoa precisa de um cartão do banco para aproveitar a conta. Se você já usa outro cartão com uma organização que funciona, a mudança só vale a pena se a experiência integrada trouxer uma vantagem concreta para a sua rotina. Centralizar por centralizar pode aumentar a dependência de um único serviço sem resolver um problema real.
Investimentos e empréstimos pedem outro ritmo
A presença de investimentos e empréstimos junto das tarefas diárias é conveniente, mas esses assuntos exigem mais atenção do que um Pix. Eu trataria a área de investimentos como um lugar para consultar opções com calma, não como convite para aplicar dinheiro por impulso. Antes de escolher, pense no objetivo, no prazo em que pode precisar dos recursos e no risco que está disposto a aceitar.
Com empréstimos, o cuidado deve ser ainda maior. A facilidade de encontrar uma opção dentro do aplicativo não determina se ela é boa para você. Compare o custo total e considere se a parcela cabe no orçamento sem comprometer despesas essenciais. Se a necessidade for apenas atravessar um aperto pontual, vale primeiro entender a causa do desequilíbrio; assumir uma dívida sem essa análise pode prolongar o problema.
Esse contraste é uma das características mais importantes de um app bancário abrangente: operações rápidas convivem com decisões de longo prazo. Para não tratar tudo como se tivesse o mesmo peso, eu reservaria a navegação cotidiana para consulta e pagamentos e deixaria investimentos ou crédito para um momento sem pressa, com os termos lidos por inteiro.
Onde a concentração ajuda — e onde atrapalha
O lado forte de reunir a rotina financeira é poder reduzir a alternância entre serviços. Para quem já usa o Itaú como banco principal, isso pode tornar mais natural acompanhar conta, cartão e pagamentos a partir de um único ponto. A empresa responsável, Itaú Unibanco S. A., também é uma referência conhecida no setor bancário brasileiro, o que tende a ser relevante para quem prefere operar com uma instituição tradicional em vez de depender apenas de uma carteira de pagamentos.
Mas concentrar também cria um ponto único de dependência. Se você organiza tudo por um só aplicativo, precisa estar preparado para consultar seus compromissos de outra forma quando não puder acessá-lo. Para decisões importantes, eu manteria registros úteis e não deixaria informações essenciais dependerem apenas de lembrar onde olhar dentro do app. Isso não é uma crítica exclusiva ao Itaú: é uma consequência prática de centralizar serviços financeiros.
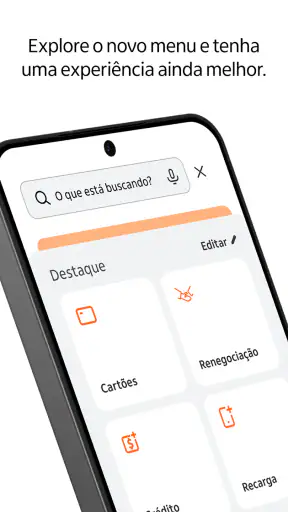
Outra fricção possível é a quantidade de áreas e opções. Um aplicativo que reúne conta, crédito, investimentos e benefícios pode exigir que o usuário identifique qual seção corresponde à tarefa desejada. Se você prefere uma ferramenta enxuta, voltada a uma operação específica, essa amplitude pode parecer mais distração do que vantagem. A melhor experiência tende a ser a de quem usa de fato mais de uma dessas frentes.
Como ele se compara às alternativas do dia a dia
Em comparação com uma carteira digital usada principalmente para transferências e pagamentos, o Itaú faz mais sentido quando a pessoa também quer consultar uma conta bancária e acompanhar outros serviços financeiros. Já um aplicativo dedicado a controlar despesas pode ser mais adequado para quem prioriza categorizar gastos e montar um orçamento detalhado, em vez de realizar operações bancárias. São ferramentas com objetivos diferentes; não é necessário escolher uma para substituir todas as outras.
Também há quem prefira separar bancos: um para receber e pagar, outro para investir ou administrar o cartão. Essa divisão pode dar mais autonomia e facilitar comparações, mas cobra o preço de exigir mais atenção e alternância entre interfaces. Se você já está satisfeito com uma configuração assim, não vejo motivo para mudar apenas porque um único app parece mais conveniente. A troca deve resolver uma dificuldade concreta, como perder o controle de movimentações ou ter tarefas dispersas demais.
Para quem está escolhendo um primeiro banco, a decisão não deveria se apoiar somente na nota média ou na popularidade. A avaliação de 4,8 e o volume expressivo de usuários oferecem contexto sobre a adoção do aplicativo, mas sua experiência dependerá do que você pretende fazer e de como prefere cuidar do dinheiro. Vale avaliar se a proposta integrada combina com seus hábitos, em vez de interpretar a popularidade como garantia de que tudo será ideal para você.
Quem aproveita mais a proposta
Eu recomendaria o app a quem já é cliente do Itaú ou pretende usar a instituição como base para tarefas financeiras variadas. Ele também pode servir bem a quem faz Pix com frequência, acompanha o cartão pelo celular e prefere consultar diferentes áreas sem manter uma coleção de serviços para cada necessidade. O melhor resultado aparece quando a pessoa usa a integração de forma intencional, não quando abre todas as opções sem saber para que precisa delas.
Por outro lado, quem quer apenas transferir dinheiro de vez em quando talvez encontre uma solução mais simples em um serviço focado nesse uso. Pessoas que preferem dividir saldos entre instituições, ou que precisam de uma ferramenta especializada para orçamento, também podem querer manter alternativas. E quem não gosta de tomar decisões financeiras pelo celular pode preferir usar canais diferentes para assuntos mais complexos, como crédito e investimentos.
Para começar com mais controle, eu faria poucas coisas de cada vez: entenderia como consultar a conta, aprenderia a revisar uma transferência antes da confirmação e criaria o hábito de conferir o cartão após compras importantes. Só depois exploraria opções menos rotineiras. Essa abordagem reduz a sensação de excesso e ajuda a descobrir quais partes realmente economizam tempo no seu caso.
Minha conclusão sobre a experiência
O Banco Itaú se destaca menos por uma operação isolada e mais pela ideia de aproximar tarefas que costumam estar espalhadas. Para uma rotina que inclui conta, Pix e cartão, essa integração pode ser prática; para quem busca apenas pagamentos simples ou quer separar rigorosamente cada serviço, talvez não seja a escolha mais confortável. O app é gratuito, mas conveniência não elimina a necessidade de atenção a gastos, crédito e investimentos.
Eu o escolheria como centro da rotina se já tivesse motivos para usar várias dessas funções no Itaú e valorizasse consultar tudo em um só lugar. Não o escolheria apenas pela quantidade de recursos ou pela popularidade. A melhor razão para usar o aplicativo é reduzir a dispersão sem abrir mão de revisar cada decisão financeira com cuidado.
Uma decisão que depende do seu jeito de cuidar do dinheiro
Se você está pensando em abrir uma conta, a pergunta prática é se quer usar o Itaú como base para mais de uma tarefa ou apenas precisa de um caminho para pagamentos ocasionais. No primeiro caso, faz sentido começar conhecendo a conta e o Pix e observar se a consulta conjunta com o cartão realmente facilita sua rotina. No segundo, talvez um serviço mais focado dê conta do recado sem exigir que você navegue por áreas que não pretende usar.
Também não é necessário migrar tudo de uma vez para testar a proposta. Você pode começar usando as operações que já sabe que precisa, comparar como se sente acompanhando a conta e o cartão e só então decidir se vale concentrar outras partes da vida financeira. Para mim, essa adoção gradual é a forma mais sensata de saber se a integração reduz trabalho ou apenas muda o lugar onde ele acontece.
O que observar antes de depender dele
Uma dúvida razoável é se a popularidade do aplicativo garante que ele será intuitivo para você. Não garante: uma nota média alta e muitos usuários mostram ampla adoção, mas cada pessoa prioriza tarefas diferentes. Na primeira utilização, eu prestaria atenção em quanto esforço exige localizar as funções que realmente importam. Se consultas simples forem fáceis de repetir, a amplitude pode ser uma vantagem; se você se perder entre opções, vale manter a rotina mais restrita.
Outra questão é se cashback ou acesso a crédito devem pesar na escolha. Eu os trataria como elementos secundários, não como motivo para alterar hábitos de consumo ou assumir compromissos. Benefícios podem ser interessantes quando se encaixam numa compra planejada, enquanto crédito pede comparação cuidadosa das condições. O ponto forte continua sendo a conveniência de acompanhar tarefas diferentes no contexto da conta, não a promessa de que cada opção será automaticamente vantajosa.
No fim, Banco Itaú é mais convincente para quem quer um aplicativo bancário amplo e pretende usar de verdade a ligação entre conta, Pix e cartão. Quem busca um organizador de orçamento especializado, prefere dividir instituições ou só precisa de pagamentos esporádicos pode se sentir melhor com alternativas mais focadas. Eu começaria pelas operações cotidianas, manteria atenção nas confirmações e só expandiria o uso quando cada função trouxesse um benefício claro.
Perguntas frequentes sobre Banco Itaú: Conta, Cartão e +
O que é o app Banco Itaú: Conta, Cartão e +?
O app Banco Itaú reúne serviços para clientes do banco em um só lugar, como consulta de saldo e extrato, pagamentos, transferências, Pix e acompanhamento de cartões. A disponibilidade de cada recurso pode variar conforme o tipo de conta, o perfil do cliente e as atualizações do aplicativo. Antes de baixar, confirme que está escolhendo o app oficial do Itaú na loja do seu dispositivo.
Como faço para acessar minha conta pelo aplicativo?
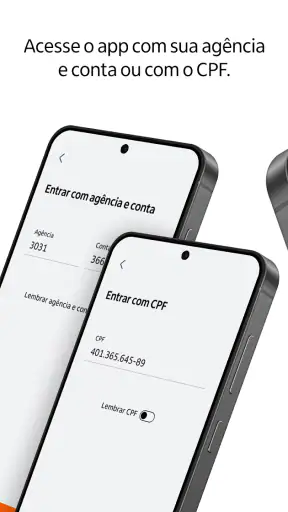
Em geral, o primeiro acesso exige informar dados solicitados pelo Itaú e concluir uma etapa de validação, que pode incluir senha, reconhecimento facial ou autorização do aparelho. Os procedimentos podem mudar conforme as regras de segurança e a situação da conta. Baixe o aplicativo apenas pela Google Play ou App Store, confira o nome do desenvolvedor e nunca informe senhas ou códigos recebidos por mensagem a terceiros.
É possível fazer Pix, pagar contas e transferir dinheiro pelo app?
Sim, o aplicativo oferece operações financeiras como Pix, pagamentos e transferências, sujeitas aos limites, horários e condições aplicáveis à sua conta. Antes de confirmar uma transação, revise com atenção o valor e os dados do destinatário; operações concluídas podem ser difíceis de reverter. Limites e opções de ajuste podem ser consultados nos canais oficiais do banco, e alguns recursos podem exigir validação adicional.
O aplicativo Banco Itaú é gratuito e quais custos podem existir?
O download do app normalmente não tem custo, mas isso não significa que todos os serviços bancários sejam gratuitos. Tarifas, juros e condições dependem do produto contratado, do pacote de serviços e da operação realizada, como uso de cartão ou contratação de crédito. Consulte a tabela de tarifas e os termos oficiais do Itaú antes de contratar ou utilizar serviços que possam gerar cobranças.
O que devo fazer se o app não funcionar ou se eu perder o celular?
Se o aplicativo apresentar falhas, confira a conexão com a internet, atualize-o pela loja oficial e reinicie o dispositivo; evite instalar versões obtidas em sites desconhecidos. Se perder o celular ou suspeitar de acesso indevido, contate o Itaú imediatamente pelos canais oficiais para bloquear acessos e cartões, quando necessário. Não compartilhe senhas, códigos de autenticação ou dados bancários com pessoas que entrarem em contato inesperadamente.
O melhor de Banco Itaú: Conta, Cartão e +
Pontos a considerar sobre Banco Itaú: Conta, Cartão e +